Nodo San Luis
Nu cruza las fronteras con una cuenta global en stablecoins y deja a la Argentina mirando de afuera
El banco digital más grande de América Latina presentó un producto que opera en más de 35 países, con fondos custodiados en Suiza y rendimientos en dólares digitales. Mientras tanto, en el país no hay negociaciones abiertas para una licencia local.
La mañana en el sur de Santa Fe amaneció con una llovizna finita que no alcanza para revertir la falta de agua en los lotes de soja, y uno no puede dejar de pensar en cómo se mueve el dinero cuando las tormentas pasan y los rindes no cierran: en pesos, en dólares, en criptomonedas que suenan a ciencia ficción pero ya están en la mesa de cualquier brasileño o mexicano que cobra de un cliente del exterior. En ese escenario aparece Nu, el banco digital con 140 millones de clientes en la región, que acaba de lanzar una cuenta global pensada para gente que vive saltando de moneda en moneda como el productor salteño salta de cultivo en cultivo cuando el clima no acompaña.
La nueva herramienta se llama Nu Global y, según el material al que tuve acceso, permite enviar y recibir dinero en más de 35 países sin necesidad de abrir una cuenta en una entidad local de cada destino. El registro se canaliza a través de Sygnum Bank, un banco radicado en Suiza, y los fondos depositados se transforman en stablecoins llamadas USDC, atadas al dólar, o EURC, atadas al euro. Sobre esos saldos, la compañía ofrece un rendimiento diario equivalente al 3,50% anual en USDC y al 2,20% anual en EURC, además de una tarjeta virtual Mastercard para consumos internacionales y la posibilidad de operar con criptoactivos como Bitcoin y Ethereum.
Del surco a la góndola, o cómo se pisa el dinero
Lo que cuenta la empresa es que la operatoria arranca con foco en Europa y América Latina, y que la Argentina figura entre los destinos habilitados para recibir transferencias. En paralelo, Nu lanzó formalmente su servicio en Estados Unidos, donde los usuarios estadounidenses podrán enviar dólares a Brasil, México y Colombia, y el dinero llegará convertido a la moneda local de cada país. El puente, explica la compañía, son las criptomonedas, que funcionan como vehículo para evitar el laberinto de bancos corresponsales y comisiones que suele comer la ganancia del que exporta granos o vende servicios al exterior.
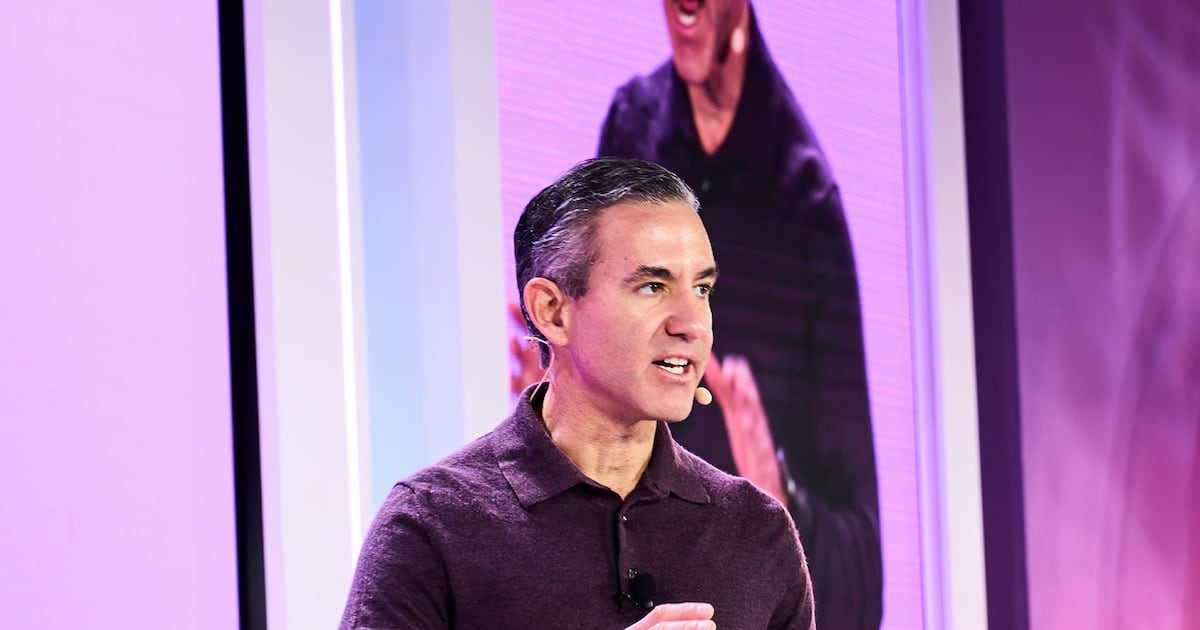
“En todos los países del mundo la necesidad es la misma: los clientes quieren que los traten bien. La meta es que transferir plata entre países sea tan sencillo y transparente como mandar un mensaje de WhatsApp.”David Vélez, fundador de Nu, durante la presentación en Miami
Qué significa para el bolsillo de acá
- Una cuenta sin sucursales, abierta desde el celular, que llega a 35 países sin pasar por un banco local.
- Depósitos convertidos en dólares o euros digitales (USDC y EURC) custodiados en Suiza.
- Rendimiento diario equivalente al 3,50% anual en USDC y 2,20% anual en EURC sobre los saldos.
- Tarjeta virtual Mastercard para gastar en moneda extranjera en cualquier comercio del mundo.
- Acceso a la compra y tenencia de Bitcoin y Ethereum desde la misma aplicación.
Consultado sobre una eventual llegada al mercado argentino con licencia propia, el propio Vélez confirmó que por el momento no hay negociaciones activas con reguladores locales, aunque describió a la Argentina como un mercado muy grande y con mucho interés por parte de la empresa. Dijo además que la compañía mantiene equipos de trabajo en el país por el nivel de talento disponible y, si decidiera operar formalmente, su preferencia sería construir desde cero antes que comprar un banco ya instalado.
Le pregunté a Juan Carlos, un productor de la zona de Rafaela que hace veinte años trabaja con acopiadores y exportadores, qué haría si mañana pudiera abrir esa cuenta desde el teléfono sin pasar por el Banco Nación ni por la mesa de cambios. Me dijo, mientras revisaba el estado de los lotes después de la lluvia, que primero quiere entender dónde queda su plata cuando habla de un banco suizo y de dólares digitales, porque del surco a la góndola uno entiende de camiones y de tipos de cambio, pero no siempre entiende de stablecoins ni de qué garantiza que ese 3,50% se pague mañana y no pasado.
Queda flotando, y es lo que el Estado todavía no resolvió, una pregunta que va más allá del anuncio de Nu: mientras bancos digitales de la región diseñan productos globales que esquivan a los sistemas financieros nacionales, el país sigue discutiendo cómo regular las criptomonedas, cómo habilitar el pago de exportaciones en monedas digitales y cómo darle a productores y ahorristas una puerta de salida al dólar que no pase por el cepo, por el parking ni por la sospecha de siempre. La cuenta ya está en la mesa; la respuesta oficial, por ahora, no.
Comentarios
0Todavía no hay comentarios. Sé el primero.