Nodo San Luis
La plata se mueve por pantalla: los pagos con QR ya crecen el doble que el resto y el débito empieza a quedar atrás
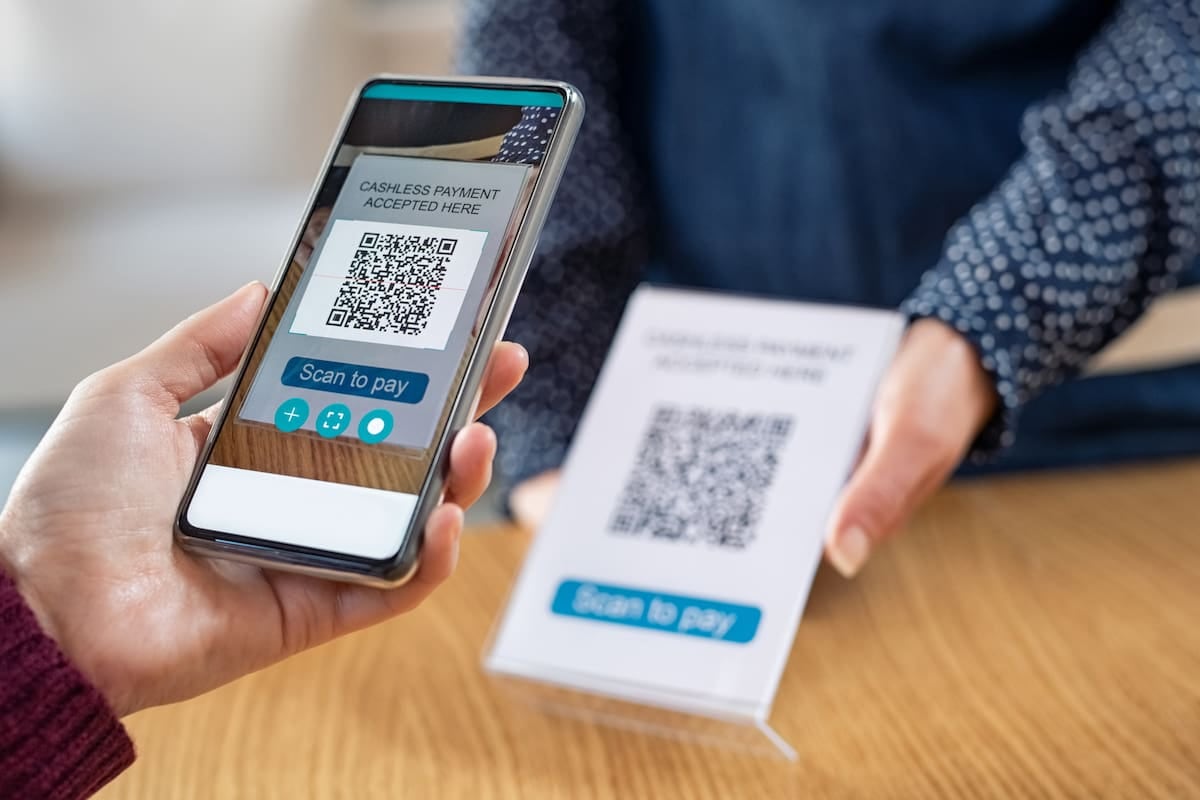
El informe del Banco Central muestra que las transferencias mediante código QR saltaron 67,5% interanual en cantidad de operaciones, mientras que las compras con tarjetas y los retiros en cajeros retrocedieron en julio y agosto pasados. Las modificaciones en los criterios de reporte explican parte de la caída de los plásticos.
El cielo estaba gris sobre Buenos Aires y la térmica no pasaba de los trece grados, una mañana húmeda de las que invitan a quedarse cerca de la pantalla del celular antes que salir a buscar un cajero, y esa imagen cotidiana termina siendo, sin que nos demos cuenta, el mejor resumen del informe que acaba de publicar el Banco Central de la República Argentina sobre cómo estamos pagando los argentinos: cada vez más a través del teléfono y cada vez menos con la tarjeta o con billetes. En las últimas semanas, mientras el termómetro peleaba con la llovizna, el BCRA difundió los datos de medios de pago minoristas que corresponden a agosto para las transferencias y a julio para tarjetas y extracciones de efectivo, y el cuadro que se dibuja a partir de esas cifras muestra un desplazamiento muy marcado hacia los pagos digitales, con el QR interoperable como gran ganador de la película.
El QR se lleva casi todo
De acuerdo con el relevamiento, en agosto se hicieron 118,3 millones de pagos con transferencia por un total de 3 billones de pesos, y dentro de ese universo el 99,1% se inició a partir de códigos QR interoperables: fueron 117,2 millones de transacciones por 2,9 billones de pesos, con subas interanuales del 67,5% en cantidad y del 62,9% en montos reales. Para financiar esos pagos, el 52,7% de las operaciones se hizo desde cuentas bancarias con CBU y el 47,3% restante desde cuentas de pago con CVU, en un ecosistema que, según el BCRA, ya cuenta con 92 billeteras digitales y 67 aceptadores registrados.
El dato no es menor si se piensa del surco a la góndola, porque significa que hasta el almacenero de barrio, el feriante del pueblo o el productor que vende en la tranquera ya está cobrando con un código pegado en la puerta, y eso cambia de raíz la manera en que circula la plata en las economías regionales. En el mismo sentido, los envíos inmediatos de pesos, el famoso botón de transferir de una cuenta a otra en segundos, sumaron en agosto 779 millones de operaciones por 96 billones de pesos, con un crecimiento interanual del 20,3% en cantidad y del 5,5% en montos reales, lo que confirma que la gente no solo paga más por QR sino que también mueve más plata entre cuentas propias, entre familiares y entre comercios.
Tarjetas y cajeros, en retroceso
El contraste más fuerte aparece en las tarjetas y en el efectivo. En julio se registraron 172 millones de pagos con débito por 5,7 billones de pesos, con caídas del 8,4% interanual en cantidad y del 14,7% en montos reales, mientras que con crédito hubo 159,3 millones de pagos por 10 billones de pesos, con descensos del 9,2% y del 17,6%, respectivamente. El BCRA aclara, y vale la pena subrayarlo, que parte de esa baja responde a un cambio en los criterios de reporte que excluyó determinadas operaciones con tarjetas prepagas, de modo que las variaciones no reflejan únicamente cambios en el uso sino también un cambio de metodología.
El efectivo muestra una película parecida. Los cajeros automáticos concentraron el 88,4% de los retiros, con 41 millones de extracciones por 4,8 billones de pesos en julio, y en ese canal las operaciones cayeron 28% y los montos reales, 16%, con un promedio por extracción de 118.300 pesos, una cifra que ayuda a dimensionar cuánto vale, en la Argentina de hoy, cada visita al cajero.
“En el mostrador de la verdulería de doña Mirta, en Tres Arroyos, ya ni me piden efectivo, me dicen pasame el QR y listo, antes era al revés.”Marcelo, productor hortícola de Tres Arroyos
- Los pagos con QR interoperable crecieron 67,5% interanual en cantidad y 62,9% en montos reales en agosto.
- Las compras con débito cayeron 8,4% en cantidad y 14,7% en montos reales en julio; con crédito bajaron 9,2% y 17,6%.
- Los retiros por cajeros automáticos retrocedieron 28% en operaciones y 16% en montos reales, con un promedio de 118.300 pesos por extracción.
- Los envíos inmediatos de pesos subieron 20,3% en cantidad y 5,5% en montos reales.
- El ecosistema de pagos relevado incluye 92 billeteras digitales y 67 aceptadores registrados ante el BCRA.
Como periodista del interior y el campo, lo que más me llama la atención es que este cambio no es solo porteño: en los pueblos del interior, donde la conexión a veces pelea con la señal, los QR ya son moneda corriente en ferias, granjas, puestos de quesos y ventas a campo. Aun así, el Estado todavía no resolvió algo central, que es cómo garantizar que todos esos flujos digitales queden registrados, trazables y fiscalizados sin dejar afuera a los pequeños productores ni a los consumidores que viven en zonas con señal intermitente, porque de nada sirve tener 92 billeteras digitales si después el productor hortícola de pueblo no puede bancarizar de manera simple lo que cobra en la feria.
Comentarios
0Todavía no hay comentarios. Sé el primero.