Nodo San Luis
Dólar digital en la billetera: por qué los argentinos ya usan criptomonedas para el día a día y no para especular
El responsable global de Bitget Wallet pasó por el país y describió un perfil de usuario muy diferente al de Asia: aquí la mayoría resguarda ahorros, cobra trabajos remotos y manda o recibe dinero del exterior. Adelantó qué herramientas se vienen y dónde todavía el Estado no termina de ordenar el juego.
El tiempo en la zona pampeana viene húmedo, con amenaza de tormentas sueltas que complican la cosecha gruesa y obligan a los productores a mirar el cielo antes de decidir cualquier movimiento de plata. En el medio de ese paisaje, donde cada peso se cuida como si fuera semilla, aparece un dato que parece salido de otro mundo: buena parte de los argentinos que se acercan a las criptomonedas no lo hace para especular, sino para dolarizarse, cobrar trabajos en el exterior o mover ahorros sin pasar por el sistema financiero tradicional. Eso es, del surco a la góndola, lo mismo que hacen los productores con la soja: buscar un resguardo frente a un peso que no termina de estabilizarse, solo que en versión digital.
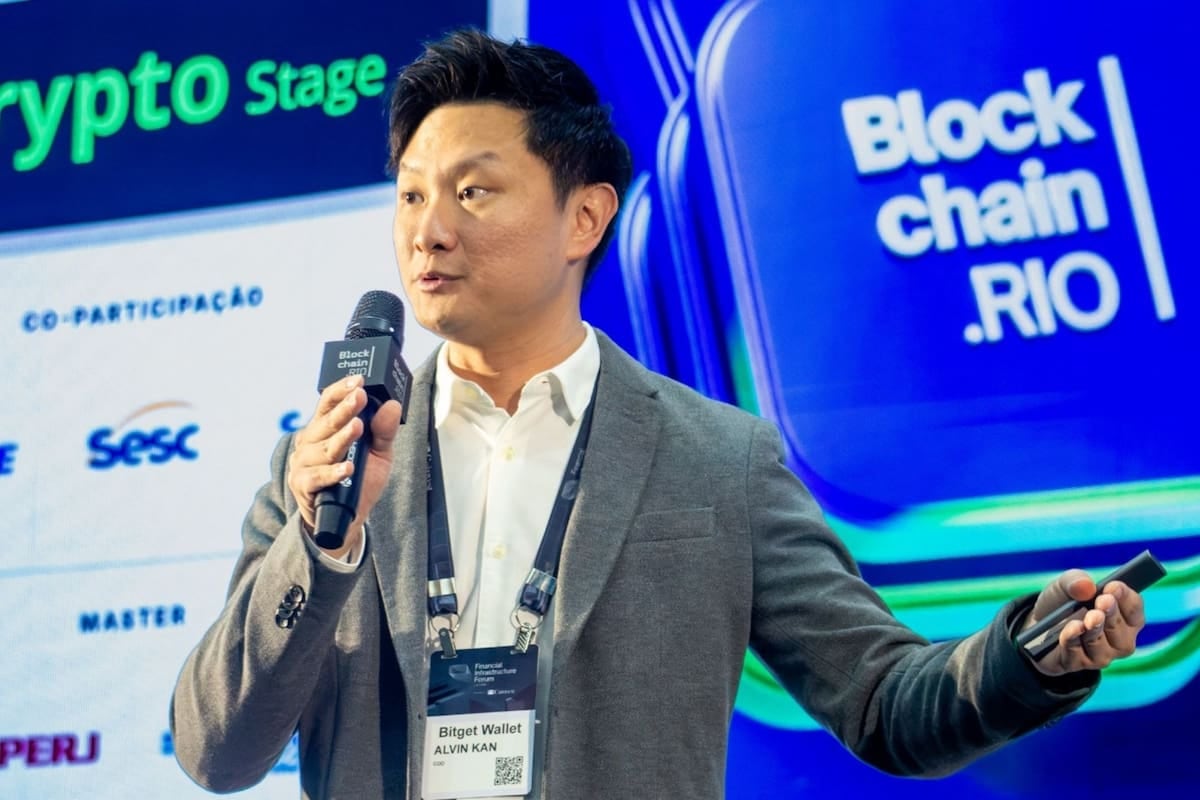
Lo dijo Alvin Kan, COO global de Bitget Wallet, en su reciente visita al país. Para él, Argentina tiene una de las proporciones más altas del mundo de usuarios que utilizan stablecoins, esas criptomonedas cuyo valor replica al dólar. La diferencia con Asia, explicó, es notable: mientras allí domina el perfil del operador que apuesta a contratos perpetuos o a memecoins, acá la conversación gira en torno a pagos, ahorro y transferencias internacionales. Y puso un número como ejemplo: a nivel global, por primera vez el mes pasado la cantidad de usuarios que hicieron transacciones de pago superó a la de quienes operaron con fines de trading.
Cobrar en dólares desde el exterior, sin pasar por el banco
Para los freelancers y trabajadores remotos, la empresa prepara un producto basado en una cuenta bancaria virtual de Estados Unidos, que permitirá recibir transferencias y que el dinero llegue directamente como stablecoin a la billetera personal. La herramienta apunta a dos públicos muy concretos: quienes facturan servicios al exterior y quieren evitar el peso de los intermediarios, y las familias que reciben remesas desde afuera y hoy pierden una parte significativa en comisiones.
Rendimientos en stablecoins, sin soltar la custodia
En paralelo, Bitget Wallet trabaja en opciones de rendimiento en stablecoins con autocustodia, es decir, sin necesidad de mover los fondos a otra plataforma. La primera meta es un retorno del 3% anual, una cifra modesta pero atractiva en un país donde el plazo fijo en pesos muchas veces corre por detrás de la inflación. Quienes busquen tasas más altas podrán acceder a alternativas a medida que se sumen nuevos socios al esquema.
- Las stablecoins permiten resguardar ahorros en dólares sin abrir una cuenta en el exterior ni pasar por el sistema bancario tradicional.
- Sirven para cobrar trabajos remotos y recibir remesas con costos más bajos y tiempos más cortos que las transferencias tradicionales.
- Ofrecen una vía de pago internacional sin la volatilidad de criptomonedas como bitcoin, porque su valor replica al dólar.
- Están apareciendo opciones de rendimiento en pesos digitales del 3% anual con autocustodia, sin necesidad de mover los fondos a otra plataforma.
- El precio de bitcoin se mantuvo en un rango de entre 80.000 y 85.000 dólares, mientras el mercado espera definiciones regulatorias en Estados Unidos.
“Muy pocas personas hablan de negociación de contratos perpetuos o de memecoins; cada vez más gente habla de pagos, de ahorrar en dólares.”Alvin Kan, COO global de Bitget Wallet
En el campo lo escuché muchas veces de la mano de Daniel, un productor de Rufino que cada campaña se pregunta qué hacer con los pesos que le quedan después de pagar la cosecha: si los pasa a dólar billete, si los deja en el banco, si los manda a una cuenta afuera. Hoy, en el universo digital, ese mismo dilema se resuelve con stablecoins y, según el ejecutivo, con costos de transferencia más bajos y tiempos más cortos que los del sistema tradicional. Es una vía práctica tanto para cobros como para pagos en cualquier país, describió Kan, y agregó que la expectativa es que la Argentina se consolide como uno de los mercados donde las criptomonedas dejan de ser un instrumento de apuesta y pasan a ser, literalmente, una herramienta de uso cotidiano.
Lo que el Estado todavía no resolvió es lo de siempre: un marco regulatorio claro que distinga entre quien especula, quien usa cripto para lavar dinero y quien, simplemente, intenta proteger el fruto de meses de trabajo de la inflación. Mientras esa definición no llegue, cada argentino que dolariza sus ahorros por canales digitales lo hace en un terreno legal con más zonas grises que certezas, y las empresas del sector avanzan con sus productos al ritmo que les imponen sus propios clientes, no el de los escritorios oficiales.
Comentarios
0Todavía no hay comentarios. Sé el primero.