Nodo San Luis
Banco Nación habilita préstamos en UVA para vehículos con un tope de $100 millones por persona
La nueva línea financia hasta el 100% del valor del auto, sin prenda, en plazos de hasta 60 meses y con una opción de tope de cuota atada al Coeficiente de Variación Salarial.
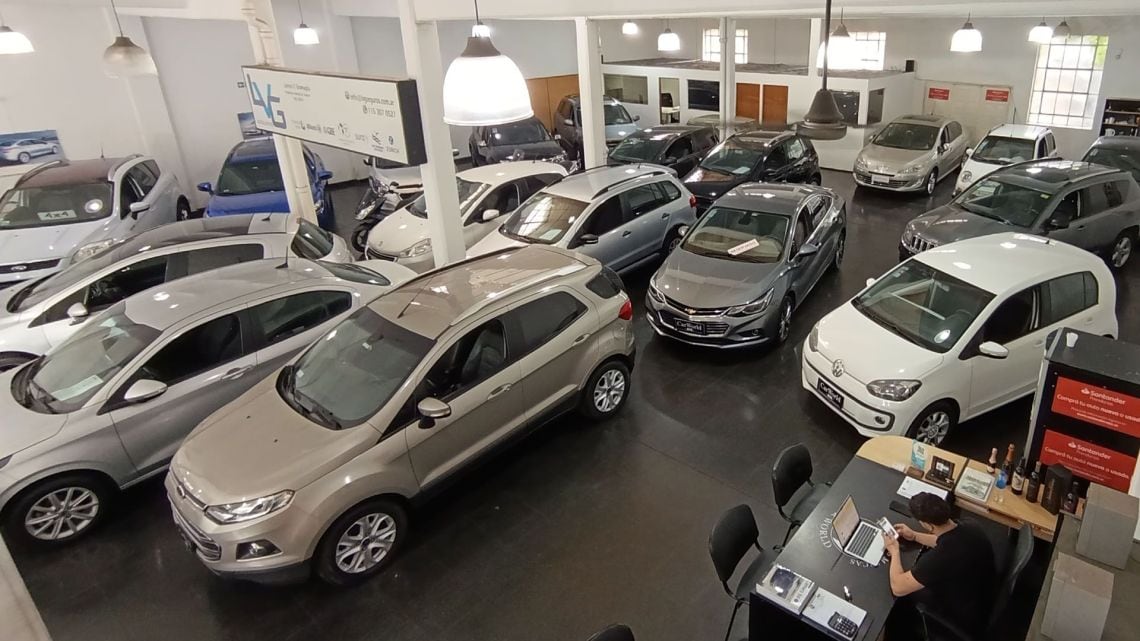
El Banco Nación puso en marcha desde el lunes 7 de septiembre una nueva modalidad de crédito en UVA destinada a la compra de vehículos 0 km y usados de hasta diez años de antigüedad. Se trata de un esquema que se complementa con la línea tradicional en pesos que la entidad ya ofrecía y que apunta a ampliar el universo de clientes con acceso a financiamiento para automóviles, pickups y utilitarios, con un monto máximo de $100 millones por solicitante, sin exigencia de prenda y con cobertura de hasta el 100% del valor del rodado.
Vamos a los números
Para dimensionar el alcance de la operatoria, la entidad difundió ejemplos orientativos sobre un préstamo de $10 millones a 60 meses. Un cliente que perciba sus haberes o jubilación en el Banco Nación enfrentaría una cuota inicial de $292.656 bajo la modalidad en UVA, frente a $424.330 que arrojaría la línea tradicional en pesos a tasa fija. Para quienes no cobren haberes en la entidad, las cifras se ubicarían en $343.333 para la línea en UVA y en $508.664 para la financiación en pesos. En ambos casos, el diferencial inicial ronda el 30% a favor del esquema ajustable por UVA.
En materia de tasas, la nueva línea fija un esquema diferencial según el vínculo comercial del solicitante. Los clientes con acreditación de haberes o jubilación en el banco accederán a una tasa de UVA más 19% TNA, mientras que para el resto de los clientes la tasa se ubicará en UVA más 25% TNA. En la línea tradicional en pesos, en tanto, las tasas son fijas: 36% TNA para clientes con haberes o previsional y 46% TNA para el resto, con plazos de hasta 72 meses y un tope de cuota sobre ingresos que oscila entre el 30% y el 35%, de acuerdo con el perfil.
- Monto máximo por persona: hasta $100 millones, sin prenda y con financiación de hasta el 100% del vehículo.
- Plazo de devolución: entre 12 y 60 meses, con una cuota que no puede superar el 25% de los ingresos netos del solicitante.
- Tasa para clientes con haberes o jubilación en el banco: UVA más 19% TNA.
- Tasa para el resto de los clientes: UVA más 25% TNA.
- Opción de prima adicional de un punto porcentual anual, que habilita un tope de cuota atado al Coeficiente de Variación Salarial (CVS) para dar mayor previsibilidad sobre el valor mensual a pagar.
- Canales de gestión: más de 1.400 concesionarios adheridos y alrededor de 1.800 puntos de venta, con presentación de DNI y trámite online.
La contrapartida de la cuota inicial más baja que ofrece la línea en UVA es que el capital adeudado se ajusta según la evolución de ese índice, por lo que el monto de la cuota puede modificarse a lo largo del plazo del préstamo. El esquema en pesos, en cambio, mantiene una tasa fija durante toda la vida del crédito, lo que garantiza mayor estabilidad en el valor mensual pero a costa de una cuota inicial más elevada.
El banco aclaró que los ejemplos difundidos son meramente orientativos y que cada solicitud queda sujeta a la evaluación crediticia correspondiente y a las condiciones vigentes al momento de requerir el préstamo. En términos prácticos, la herramienta permite comparar dos caminos de financiamiento: uno con cuota inicial más baja pero ajustable por inflación, y otro con cuota más alta pero estable durante todo el período.
Comparado con el escenario de un año atrás, cuando las opciones de crédito en UVA para vehículos quedaron restringidas y la financiación bancaria en pesos operaba con tasas nominalmente elevadas, el lanzamiento de esta línea marca el regreso del Banco Nación a un esquema de préstamos ajustables por inflación con cobertura amplia y sin prenda, en un contexto en el que la banca pública busca reordenar su oferta de financiamiento al consumo.
Para una familia tipo de San Luis que evalúe la compra de un auto financiado, el cambio concreto en el bolsillo se traduce en una diferencia inicial de aproximadamente $131.674 en la cuota mensual entre las dos modalidades, tomando como referencia el ejemplo de $10 millones a 60 meses para clientes con haberes en el banco. Esa diferencia, favorable a la línea en UVA, puede transformarse en un alivio en los primeros años del préstamo, aunque quedará condicionada a la evolución que registre el índice y aeventuales modificaciones en la tasa nominal pactada.
Comentarios
0Todavía no hay comentarios. Sé el primero.
Seguí leyendo